
Lagtext plus myndighetens egen sida
Skattefritt vilar på två villkor samtidigt, inte på ett
8 kap. 3 § inkomstskattelagen gör en spelvinst skattefri på 3 alternativa grunder. Den grund som handlar om EES har två led, och Skatteverket skriver ut samma två led på sin egen sida om spelvinster.
Paragrafen som avgör, ordagrant
Frågan avgörs av inkomstskattelagen (1999:1229), inte av spellagen. Bestämmelsen står i 8 kap., alltså bland de inkomster som inte ska tas upp, och lyder i sin lydelse enligt lag (2018:2039):
3 § Vinster i lotterier och kombinationsspel samt vid vadhållning är skattefria om - spelet tillhandahålls av någon som har licens enligt spellagen (2018:1138) och spelet kräver licens enligt samma lag, - spelet tillhandahålls i Sverige och spelet inte kräver licens enligt spellagen, eller - spelet tillhandahålls i en stat inom Europeiska ekonomiska samarbetsområdet (EES) och spelet inte kräver licens i Sverige.
Tre punkter, och det räcker att en av dem stämmer. Den första gäller licenshavare, alltså precis det som ett bolag utan svensk licens inte är. Den andra gäller spel som inte kräver licens alls, exempelvis ett lotteri för ideella ändamål. Kvar för vår fråga står den tredje.
Texten vi arbetat med är den konsoliderade lydelsen enligt SFS 2026:90, i kraft sedan den 1 maj 2026. Här står 19 kap. om olovlig spelverksamhet, 14 kap. 12 § om avstängning och de två upphävda paragraferna i 18 kap.
Den tredje punkten har två led, inte ett
Läs den långsamt. Spelet ska tillhandahållas i en stat inom EES, och spelet ska inte kräva licens i Sverige. Båda leden ska vara uppfyllda samtidigt, eftersom de sitter ihop med ordet och.
Andra ledet pekar tillbaka på spellagen. Där står i 1 kap. 2 §:
2 § Lagen ska tillämpas på spel som tillhandahålls i Sverige, om inte annat följer av 3, 4 eller 5 §. Onlinespel som inte riktas till den svenska marknaden ska inte anses tillhandahållna i Sverige.
Meningarna hänger alltså ihop baklänges. Ett onlinespel som riktas hit anses tillhandahållet här, och då krävs licens enligt spellagen. Krävs licens är andra ledet i skattepunkten inte uppfyllt, och skattefriheten faller även om bolaget sitter mitt i EES.
Den vanliga sammanfattningen ”EU-licens betyder skattefritt” tappar båda halvorna. Den byter ut var spelet tillhandahålls mot var licensen är utfärdad, och den utelämnar villkoret om svensk licensplikt helt. Vad uttrycket EU-casino i övrigt bär med sig, och vilka fyra uppgifter ett besked om en enskild rad skulle kräva, behandlas på sidan om EU-casino utan svensk licens.
Myndigheten skriver ut samma sak
Läsningen ovan är vår, men den är inte ensam. Skatteverket har en egen sida om vinster i spel och tävlingar, avläst den 1 september 2026, och där räknas det upp när en vinst ska deklareras. Första punkten i den listan lyder: Var varje operatörs tillstånd är utfärdat står på dess rad: casinon utan svensk licens och deras licensländer.
spel som riktar sig till den svenska spelmarknaden och kräver licens i Sverige men spelanordnaren saknar svensk spellicens
Övriga tre punkter i listan gäller onlinespel som inte specifikt vänder sig till en marknad inom EES, spel som fysiskt tillhandahålls utanför EES, samt vinst från ett pyramidspel. Myndighetens motsvarande lista över skattefria vinster tar upp värden på 100 kronor eller mindre, spel där licens krävs och anordnaren har den, och spel där licens inte krävs. Båda listorna går att läsa i sin helhet på adressen längst ned här.
Att myndighetens egen framställning och lagtexten pekar åt samma håll är värt att notera just i den här frågan, eftersom det är ovanligt i de sammanfattningar som annars dominerar sökresultaten.
Vad som gäller när vinsten inte är skattefri
Då flyttar den till inkomstslaget kapital. 42 kap. 25 § inkomstskattelagen, i lydelse enligt lag (2018:1143):
25 § Vinst i lotteri, kombinationsspel och pyramidspel samt vid vadhållning ska tas upp om vinsten överstiger 100 kronor och inte är skattefri enligt 8 kap. 3 §. Den vinst som ska tas upp beräknas som skillnaden mellan de sammanlagda vinsterna och insatserna under beskattningsåret hos samma spelanordnare. Utgifter för att delta i lotteri, kombinationsspel, vadhållning och pyramidspel får inte dras av.
Tre saker att lägga märke till. Beloppet räknas netto: sammanlagda vinster minus sammanlagda insatser. Nettot räknas per beskattningsår och hos samma spelanordnare. Och andra stycket stänger dörren för avdrag: den som går back får inte dra av något alls.
Skattesatsen står i 65 kap. 7 §: för fysiska personer är den statliga inkomstskatten på kapitalinkomster 30 procent av överskottet i inkomstslaget kapital.
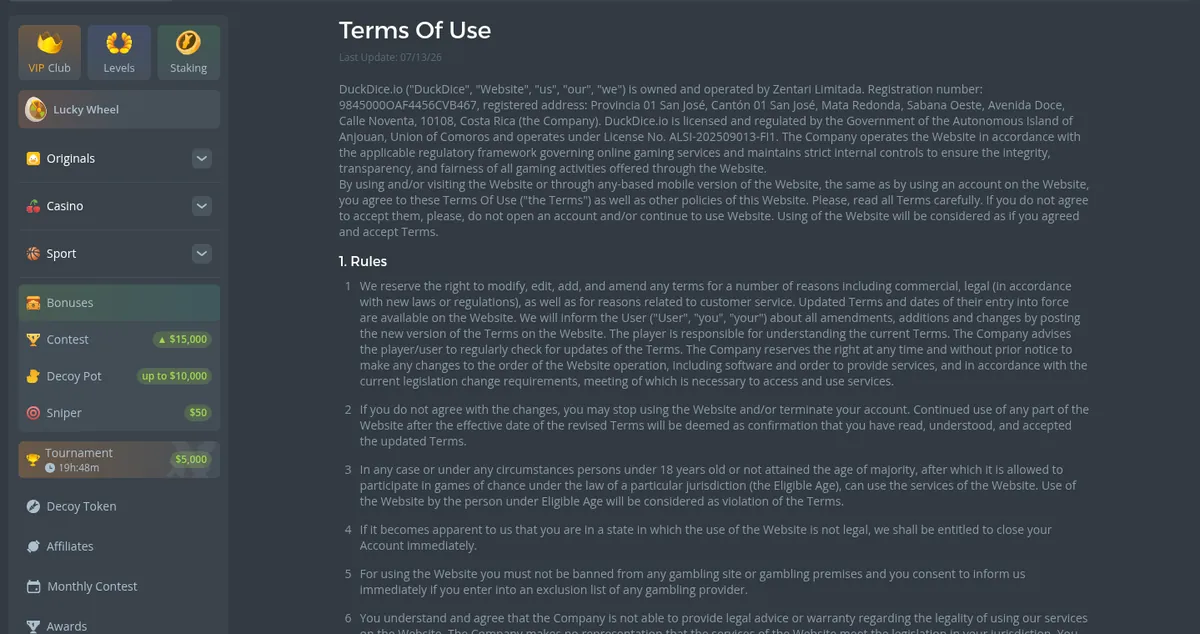
Avsnitt 2 beskriver verifieringen som en bedömning: handlingar kan begäras, utan att något belopp anges. Licensen ALSI-202509013-FI1 står i Anjouans publika register på Zentari Limitada, och myntlistan omfattar tio mynt.
Vad orden hos samma spelanordnare gör med räkningen
Ordet samma bär mer än det ser ut att göra. Kvittning sker inom en anordnare och ett beskattningsår, inte mellan anordnare. Ett minus hos den ena motverkar alltså inte ett plus hos den andra i beräkningen enligt paragrafens andra mening.
Det gör frågan om vem anordnaren är till en fråga om siffror och inte bara om avtal. Ett varumärke är inte nödvändigtvis en anordnare: i vårt underlag delar tre av de bolag som utesluter svenska kunder ett och samma licensnummer och bolagsnamn, och två av de tio i tabellen bär två tillstånd med olika bolagsnamn i vardera registret. Vilket namn som står bakom vilket varumärke redovisas på sidan om utländska licenser.
Vi tillämpar inte paragrafen på något enskilt fall och räknar inte på någons vinst. Det som står här är vad meningen säger, ord för ord, och vem som avgör tillämpningen står två avsnitt ned.
En av de två längsta myntlistorna i tabellen: tretton mynt, med usdt och usdc bland de sex som lyfts fram. Licensnumret ALSI-132405048-FI3 läste vi här på bolagets egen sida, inte i Anjouans register, och bolaget bakom märket är Cipher Games Ltd.
Vad räkningen kräver av dig i praktiken
Paragrafens andra mening beskriver en räkneoperation, och den operationen förutsätter uppgifter som någon måste ha sparat. Skillnaden mellan sammanlagda vinster och sammanlagda insatser under ett beskattningsår hos samma spelanordnare går inte att ta fram ur minnet.
Innanför licensgränsen finns de uppgifterna på ett bestämt ställe. 13 kap. spellagen kräver ett spelkonto för varje registrerad spelare (1 §), identifiering vid varje inloggning (2 §) och att alla transaktioner registreras och hålls tillgängliga för spelaren i minst tolv månader (3 §). Beskattningsåret är tolv månader, och kravet i 3 § täcker därmed precis den period 42 kap. 25 § räknar över.
Utanför licensgränsen finns ingen sådan bestämmelse, och ingen av de tio villkorstexter vi läst nämner någon transaktionshistorik alls. Det betyder inte att bolagen saknar en; det betyder att dokumenten inte säger något om saken, vilket är den regel hela sidan är byggd på. Vad villkoren däremot skriver ut är tak och kontrollgränser, och de står med punktnummer på sidan om id-kontroll och uttag.
Två saker följer av det. Underlaget för en beräkning enligt 42 kap. 25 § är ditt eget ansvar att ha, och det ska föras per spelanordnare och inte per konto eller per varumärke. Vem anordnaren är avgörs av bolagsnamnet på tillståndet, inte av skylten i webbläsaren.
En tredje sak följer för den som har saldot i mynt: paragrafen räknar i kronor, och ett saldo i USDT eller BTC är inte i kronor. Var de två räkneslagen krockar, och varför ingen kurs skrivs ut här, står på sidan om kryptovalutor i kassan.
Det andra ledet går inte att besvara med ett licensnummer
Skattefriheten enligt tredje punkten kräver att spelet tillhandahålls inom EES. Vårt underlag rymmer 67 uppgifter om vem som utfärdat ett tillstånd, och ingen av utfärdarna hör hemma inom EES. Den siffran besvarar ändå inte frågan, och det är värt att vara tydlig med varför.
Punkten frågar var spelet tillhandahålls, alltså var det erbjuds. Licensuppgiften svarar på var ett tillstånd är utfärdat. Ett bolag kan i princip vara etablerat i en EES-stat och bära ett tillstånd utfärdat någon annanstans, och det omvända går också att tänka sig. De två uppgifterna sammanfaller ofta men inte alltid, och ingen av dem går att räkna om till den andra.
Vad som skulle besvara frågan är uppgifter vi inte har: var verksamheten faktiskt bedrivs och till vilken marknad den vänder sig. Det andra ledet i punkten, att spelet inte får kräva licens i Sverige, hänger dessutom ihop med 1 kap. 2 § spellagen och avgörs av om onlinespelet riktas hit — en bedömning som Skatteverket och ytterst domstol gör, inte en uppgift som står i ett register.
Därför står det ingenstans på den här sidan att en vinst hos något av de tio bolagen är skattefri eller skattepliktig. Vi återger de paragrafer som avgör frågan och pekar ut vilka uppgifter som skulle krävas för att besvara den i ett enskilt fall.
En av de två längsta myntlistorna i tabellen: tretton mynt, med usdt och usdc bland de sex som lyfts fram. Licensnumret ALSI-132405048-FI3 läste vi här på bolagets egen sida, inte i Anjouans register, och bolaget bakom märket är Cipher Games Ltd.
Vad ett licensnummer inte visar
Skattepunkten frågar var spelet tillhandahålls och till vilken marknad det vänder sig. Licensnumret svarar på var ett tillstånd är utfärdat, och den ena uppgiften går inte att räkna om till den andra.
Nio av de tio bolagen i tabellen uppger ett nummer, samtliga från Curaçao eller Anjouan, och ingen av jurisdiktionerna ligger inom EES. Samma sak gäller hela underlaget: av 100 operatörer uppger 67 en utfärdare, fyrtio pekar mot Curaçao, tjugosex mot Anjouan och en mot Mwali. Noll av dem ligger inom EES. Sifferunderlaget står på sidan om utländska casino.
Ett nummer säger heller ingenting om vad villkoren kräver av dig innan pengarna betalas ut; det står med punktnummer på sidan om id-kontroll och uttag.
Var du kan läsa efter själv
Inkomstskattelagen (1999:1229) finns i sin helhet hos riksdagen, med varje paragrafs ändringshistorik: 8 kap. 3 §, 42 kap. 25 § och 65 kap. 7 § i gällande lydelse. Vår avläsning är gjord den 1 september 2026 i den konsoliderade texten, ändrad till och med SFS 2026:1393. Spellagen ligger i samma samling, i lydelsen enligt SFS 2026:90.
Myndighetens egen framställning står på Skatteverkets sida om vinster i spel och tävlingar, avläst samma dag.
Öppna gärna båda i tur och ordning. Lagtexten ger ordalydelsen och myndighetssidan ger tillämpningen i punktform, och det är när de två läses bredvid varandra som andra ledet i EES-punkten blir svårt att missa.
Vad den här sidan inte gör
Den är ingen skatterådgivning och inget besked i ditt ärende. Den återger tre paragrafer och en myndighetssida, med datum, så att du kan slå upp dem själv och se att de säger vad vi påstår att de säger. Bedömningen i ett enskilt fall gör Skatteverket, och den kan landa annorlunda än en läsning av lagtexten vid köksbordet.
Sidan säger heller ingenting om hur en skatt skulle kunna sänkas, skjutas upp eller undgås. Faller vinsten under 42 kap. 25 § ska den deklareras, och den som är osäker frågar Skatteverket innan deklarationen lämnas, inte efteråt.
Straffbestämmelserna är en annan fråga och besvarar inte den här. Vad 19 kap. spellagen omfattar står på sidan om vad lagen säger, och betalvägen påverkar inte skatten, vilket framgår av sidan om Swish.